Internet Photo
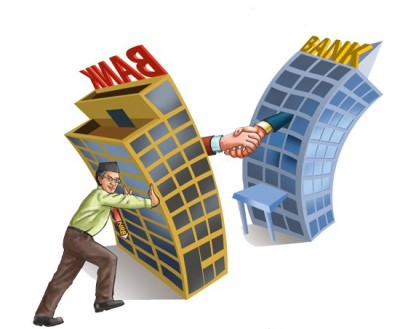
काठमाण्डौ । नेपाल राष्ट्रबैंकले ०७४ असार मसान्तसम्ममा बैंक तथा बित्तीय संस्थाहरुको पूँजीवृद्धिको नीति सार्वजनिक गरेसँगै मर्जर र एक्वीजिसनको लहर चलेको छ । मर्जर र एक्वीजिसनका लागि पार्टनर नभेटेकाहरुले हकप्रद जारी गरेर समेत पूँजी वृद्धि गरिरहेका छन्, यस्ता संस्था निकै कम छन् । मर्जर र एक्वीजिसन नै अधिकांशको रोजाईमा छ । मर्जर र एक्वीजिसनको लहरमा पनि एक÷तीन जिल्ले विकास बैंक र फाइनान्सहरु ‘हटकेक’ बनिरहेका छन् । आखिर सीमित कार्यक्षेत्र र थोरै पूँजी तथा सानो व्यापार गर्ने यस्ता साना संस्था मर्जर र एक्वीजिसनमा किन ‘हटकेक’ बनिरहेका होलान् ?
राष्ट्रबैंकले ०७४ असार मसान्तसम्ममा वाणिज्य बैंकको चुक्तापूँजी ८ अर्ब र राष्ट्रिय स्तरको विकास बैंक बन्न चुक्तापूँजी २ अर्ब ५० करोड रुपैयाँ पुर्याउनेपर्ने नीति लिएको छ । यही नीतिअन्तर्गत जारी मर्जर र एक्वीजिसनमा रहेका ठूला बित्तीय संस्थाहरुले एक र तीन जिल्ले विकास बैंक र केहीले फाइनान्सलाई रोजिरहेका छन् । यस्ता संस्थाहरुसँग ठूला वाणिज्य बैंक र विकास बैंकले एक्वीजिसन र मर्जरको क्रम पनि बढिरहेकै छ । ठूला–ठूला संस्थाबीच मर्जर निकै कम भएको, तर साना संस्थालाई एक्वायर गर्ने वा मर्ज गर्नेहरुको संख्या निकै बढिरहेको छ ।
सोसाइटी डेभलपमेन्ट बैंकसँगको मर्जर प्रक्रिया अन्तिम चरणमा पुर्याएको भिबोर विकास बैंकका सीइओ झलकप्रसाद खनालको बुझाईमा मर्जरको क्रममा आउनसक्ने अनेक लफडा, व्यवधान र आफैं पूँजीवृद्धि गर्दा बढ्न नसक्ने विजिनेशनको दृष्टिकोणबाट समेत साना संस्थाहरु ‘हट केक’ बनेका हुन् । ‘ठूला–ठूला बीच मर्जर हुन सजिलो छैन, उनीहरुबीच संचालक समितिमा प्रतिनिधित्व, मर्जरपछिको संस्थाको नाम लगायतका कुरामा मत बाझिनसक्ने, लफडा हुनसक्ने संभावना अधिक हुन्छ ।’ उनले थपे–‘ठूला संस्थाले साना किन्दा उनीहरुको भाउ पनि बढ्ने भयो र ठूला संस्थामा बिलय हुँदा सानाको समेत प्रतिष्ठा बढ्ने भयो, दुवै संस्थालाई विन–विनको अवस्था हुन्छ ।’ उनका अनुसार ठूला संस्थाले साना किन्दा वा मर्ज हुँदा संचालक समिति, संस्थाको नाम जस्ता कुरामा विवाद कमै मात्र हुने गरेको देखिएको छ ।
अर्कोतर्फ हकप्रदबाट आफैं पूँजी वृद्धि गर्दा पूँजी मात्र वृद्धि हुने, तर व्यापार बढ्न नसक्ने समस्या हुन्छ । ‘जस्तो पूँजी बढाएर ८ अर्ब त पुर्याउला, तर ४० अर्बको व्यापार ८० अर्ब पुर्याउन गाह्रो छ ।’ खनालले भने–‘सानो संस्था लिंदा पूँजीसँगै विजिनेश पनि बढ्छ, यो लोभले समेत साना संस्था हटकेक बनेका हुन् ।’
हालै एकता विकास बैंक र नेपाल आवास फाइनान्ससँग मर्जर सकेर एकीकृत कारोबारमा गएको सिद्धार्थ डेभलपमेन्ट बैंकका प्रमुख कार्यकारी अधिकृत(सीइओ) अजयकुमार मिश्रको बुझाई भने केही फरक छ । उनले मर्जर र एक्वीजिसनमा जाने संस्थाहरुलाई तीन वर्षसम्म करमा दिइएको छुट सुविधाको लोभले ठूला संस्थाले साना खरीद गर्ने क्रम बढेर गएको दाबी गरे । ‘ठूला संस्थाले मर्जर वा एक्वीजिसनमा जाँदा डेभिडेन्ट(लाभांश)मा लाग्ने ट्याक्समा दुई वर्षसम्म ५ प्रतिशत छुट पाउँछन।’ उनले भने–‘जस्तो कुनै ठूलो वाणिज्य बैंकले ६० करोड रुपैयाँ डेभिडेन्टको ५ प्रतिशत करमा छुट पाउनु भनेको ३ करोड रुपैयाँ कमाउनु हो । यो हिसाबले २ वर्षमा कर छुटबापत उसको कमाई ६ करोड रुपैयाँ हुन्छ, यस्तो संस्थाले ५ करोडको एकजिल्ले विकास बैंक खरीद गर्दा त फाइदै फाइदा भयो नि ।’ उनका अनुसार एकजिल्ले विकास बैंक खरीद गर्दा सामान्य रुपमा विजिनेश पनि बढ्छ । अर्कोतर्फ ठूला संस्थामा बिलय हुने सानो संस्थाले पनि भनेजस्तो भाउ पाउने भएकोले यो क्रम बढेको उनी बताउँछन ।
कसले कुन किन्दै ?
डेभलपमेन्ट बैंकर्स एशोसिएसनको तथ्यांक अनुसार देशमा ११ वटा एक जिल्ले विकास बैंक छन् । तीन जिल्ले विकास बैंकको संख्या २३ छ । यी मध्ये आधा भन्दा बढी विकास बैंक एक्वीजिसन वा मर्जरमा गइसकेका छन् । सानिमा बैंकले सर्लाहीको बागमति डेभलपमेन्ट बैंकलाई आफूमा गाभ्ने निर्णय गरिसकेको छ भने ग्लोबल आइएमई बैंकले पनि लमजुङको प्यासिफिक डेभलपमेन्ट बैंकलाई खरीद गर्ने सम्झौता भइसकेको छ ।
यसैगरी, प्राइम कमर्सियल बैंकले विराट लक्ष्मी विकास बैंक र कन्ट्री डेभलपमेन्ट बैंक खरीदको सम्झौता गरेको छ ।
काष्ठमण्डप डेभलपमेन्ट बैंकले पश्चिामाञ्चल फाइनान्स, महाकाली विकास बैंक र सुर्खेतको काक्रेबिहार विकास बैंक खरीद गर्ने सम्झौता गरिसकेको छ ।
सनराइज बैंकले नारायणी नेशनल फाइनान्स किनिसकेको छ भने टुरिजम डेभलपमेन्ट बैंकले मातृभूमि विकास बैंक, कालिञ्चोक विकास बैंक र एउटा फाइनान्स खरीद गर्दैछ ।
कैलाश विकास बैंकले हालै नेपाल एक्सप्रेस फाइनान्स र मेट्रो डेभलपमेन्ट बैंक खरीद गरेर मर्जर सकिसकेको छ । सिद्धार्थ डेभलपमेन्ट बैंकले एकता विकास बैंक र नेपाल आवास फाइनान्स आफूमा गाभेर एकीकृत कारोबार समेत सुरु गरिसकेको छ । नेपाल इन्भेष्टमेन्ट बैंकले एस डेभलपमेन्ट बैंक किन्ने कुरा चलिरहेको छ ।
सिभिल बैंकले आईएलएफसी फाइनान्ससँग मर्जर अन्तिम चरणमा पुर्याएको छ भने मेगा बैंकले पश्चिमाञ्चल विकास बैंकलाई गाभेर एकीकृत कारोबार समेत सुरु गरिसकेको छ ।
महालक्ष्मी फाइनान्समा मालिका विकास बैंक र सिद्धार्थ फाइनान्स गाभिएर राष्ट्रिय स्तरको विकास बैंक बन्ने निश्चित भइसकेको छ भने भिवोर विकास बैंक र सोसाइटी विकास बैंकबीचको मर्जर अन्तिम चरणमा छ ।
यो बीचमा एकजिल्ले विकास बैंकमध्ये गौमुखी, झिमरुक, कावेली लगायतका संस्था पनि एक्वीजिसनमा गइसकेका छन् । एकजिल्लेको तुलनामा तीन जिल्ले विकास बैंक केही कम संख्यामा मर्जर वा एक्वीजिसनमा गएका छन् । पूँजीवृद्धिका लागि के गर्ने भन्ने अन्यौलमा रुमल्लिरहेका वाणिज्य बैंक र राष्ट्रियस्तरका विकास बैंकहरु पनि निकै रहेकोले बाँकी संस्थाहरु अझ ‘हटकेक’ बन्ने निश्चित देखिन्छ । ‘साना विकास बैंकहरुको अहिले अचाक्ली भाउ बढेको छ ।’ मर्जर वा एक्वीजिसन पार्टनरको खोजीमा रहेको एक वाणिज्य बैंकका सीइओले भने–‘राष्ट्रबैंकले समेत बैंक तथा बित्तीय संस्थाहरुको संख्या घटाउन स्पष्ट निर्देशन दिएकोले यसले साना संस्थातर्फको आकर्षण बढाइदिएको छ ।’
के भन्छ राष्ट्रबैंक ?
एकै वर्षमा दोब्बर पूँजी वृद्धि गर्नुपर्ने बाध्यतामा रहेका कतिपय बैंक तथा बित्तीय संस्थाले सजिलो उपायको रुपमा हकप्रद र बोनस सेयर जारी गर्ने क्रम बढेर गएको छ । यो क्रमलाई रोक्नका लागि समेत राष्ट्रबैंकले साना संस्था खरीद गर्न वा मर्जरमा जान दवाब दिन थालेको बुझिएको छ ।
नेपाल राष्ट्रबैंकका एक अधिकारीले साना संस्था हटकेक बनून् भन्ने उद्देश्यले नै कर छुटको स्कीम दिइएको र त्यसैको लोभमा अधिकांशले साना संस्था रोजेका हुन् । ‘कर छुटको सुविधा पाउन र त्यसबाट करोडौं कमाउन एउटा एकजिल्ले विकास बैंक किन्ने, त्यसबाट कर छुट लिने र बाँकी पूँजी हकप्रद र बोनसबाट पुर्याउन ठूला बैंकहरु मरिहत्ते गरेर लागेका छन् ।’ ती अधिकारीले भने–‘साना बैंक र फाइनान्स हटकेक बन्नुको मुख्य र एक मात्र कारण कर छुटको व्यवस्था हो ।’
अर्को एक स्रोतका अनुसार केन्द्रीय बैंकका अधिकारीहरुले साना बित्तीय संस्थाहरुलाई एक्वायर गर्न वाणिज्य बैंक र ठूला विकास बैंकहरुलाई दवाब दिने गरेका छन् । ‘हकप्रद सेयर निश्कासनको अनुमति दिंदा समेत शर्तको रुपमा साना कम्तीमा दुईवटा संस्था गाभ्नुपर्ने भन्न थालिएको छ ।’ एक अर्का वाणिज्य बैंकका सीइओले भने–‘राष्ट्रबैंकका अधिकारीहरुले संख्या घटाउनका लागि समेत यस्तो निर्देशन दिने गरेका छन्, यसले समेत साना संस्थाहरुको मूल्य बढेको हो ।’
कतिपय ठूला संस्थाहरुको हकप्रदको प्रस्ताव सम्बन्धी फाइल नै राष्ट्रबैंकले अड्काएर कुनै संस्थासँग मर्जर वा एक्वीजिसनको सम्झौता लिएर आउनुहोस्, अनि मात्र हकप्रदको अनुमति दिन्छौ भन्ने गरेका छन् । यसबाट राष्टबैंकले आफैं पूँजी वृद्धि भन्दा पनि एक्वीजिसन वा मर्जरबाट पूँजीवृद्धि गर्नेलाई प्राथमिकता दिएको देखिएको छ ।
आफूहरुले कुनै पनि बैंकलाई दवाबको रुपमा यस्तो निर्देशन नदिएको राष्ट्रबैंकका ती अधिकारीले बताए । ‘यसलाई दवाब भन्न मिल्दैन ।’ उनले भने–‘आफैं पूँजी वृद्धि गर्दा व्यवसायको बिस्तारमा समय लाग्छ, त्यही भएर हामीले सबैलाई मर्जर वा एक्वीजिसनमै गएर संख्या घटाउन सहयोग गर्नहोस् भनेर अनुरोध गरेका हौ ।’


2024-01-19
2024-01-19
2024-01-19
2024-01-19
2024-01-19
2024-01-19
2024-01-19
2024-01-19
2024-01-19
2024-01-19